Domain effizientes-controlling.de kaufen?
Wir ziehen mit dem Projekt
effizientes-controlling.de um.
Sind Sie am Kauf der Domain
effizientes-controlling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain effizientes-controlling.de kaufen?
Wann Modalverb und Ersatzform?
Wann wird ein Modalverb und seine Ersatzform verwendet? Ein Modalverb wird normalerweise verwendet, um die Modalität eines Verbs auszudrücken, wie z.B. die Möglichkeit, Notwendigkeit, Erlaubnis oder Fähigkeit. Die Ersatzform wird verwendet, wenn das Modalverb im Satz fehlt oder nicht verwendet werden kann. Die Ersatzform besteht aus einer Form von "werden" und dem Infinitiv des Verbs. Beide Formen können in verschiedenen Situationen eingesetzt werden, abhängig von der Bedeutung und dem Kontext des Satzes. Es ist wichtig, die Regeln und Unterschiede zwischen Modalverben und ihren Ersatzformen zu verstehen, um sie korrekt anzuwenden. **
Ist möchten immer ein Modalverb?
Nein, "möchten" ist nicht immer ein Modalverb. Es handelt sich um eine Konjunktiv-II-Form des Verbs "mögen" und wird oft verwendet, um höfliche oder höflich formulierte Wünsche oder Bitten auszudrücken. Im Gegensatz zu den Modalverben wie "können", "müssen" oder "sollen" drückt "möchten" keine Fähigkeit, Notwendigkeit oder Verpflichtung aus, sondern bezieht sich eher auf den Wunsch oder die Absicht des Sprechers. Es wird oft in höflichen Anfragen oder in höflichen Ablehnungen verwendet. Trotzdem wird "möchten" oft als Modalverb betrachtet, da es ähnliche Funktionen wie Modalverben erfüllt und eine gewisse Modalität ausdrückt. **
Ähnliche Suchbegriffe für Modalverb
Top-Angebote
Produkte zum Begriff Modalverb:
-
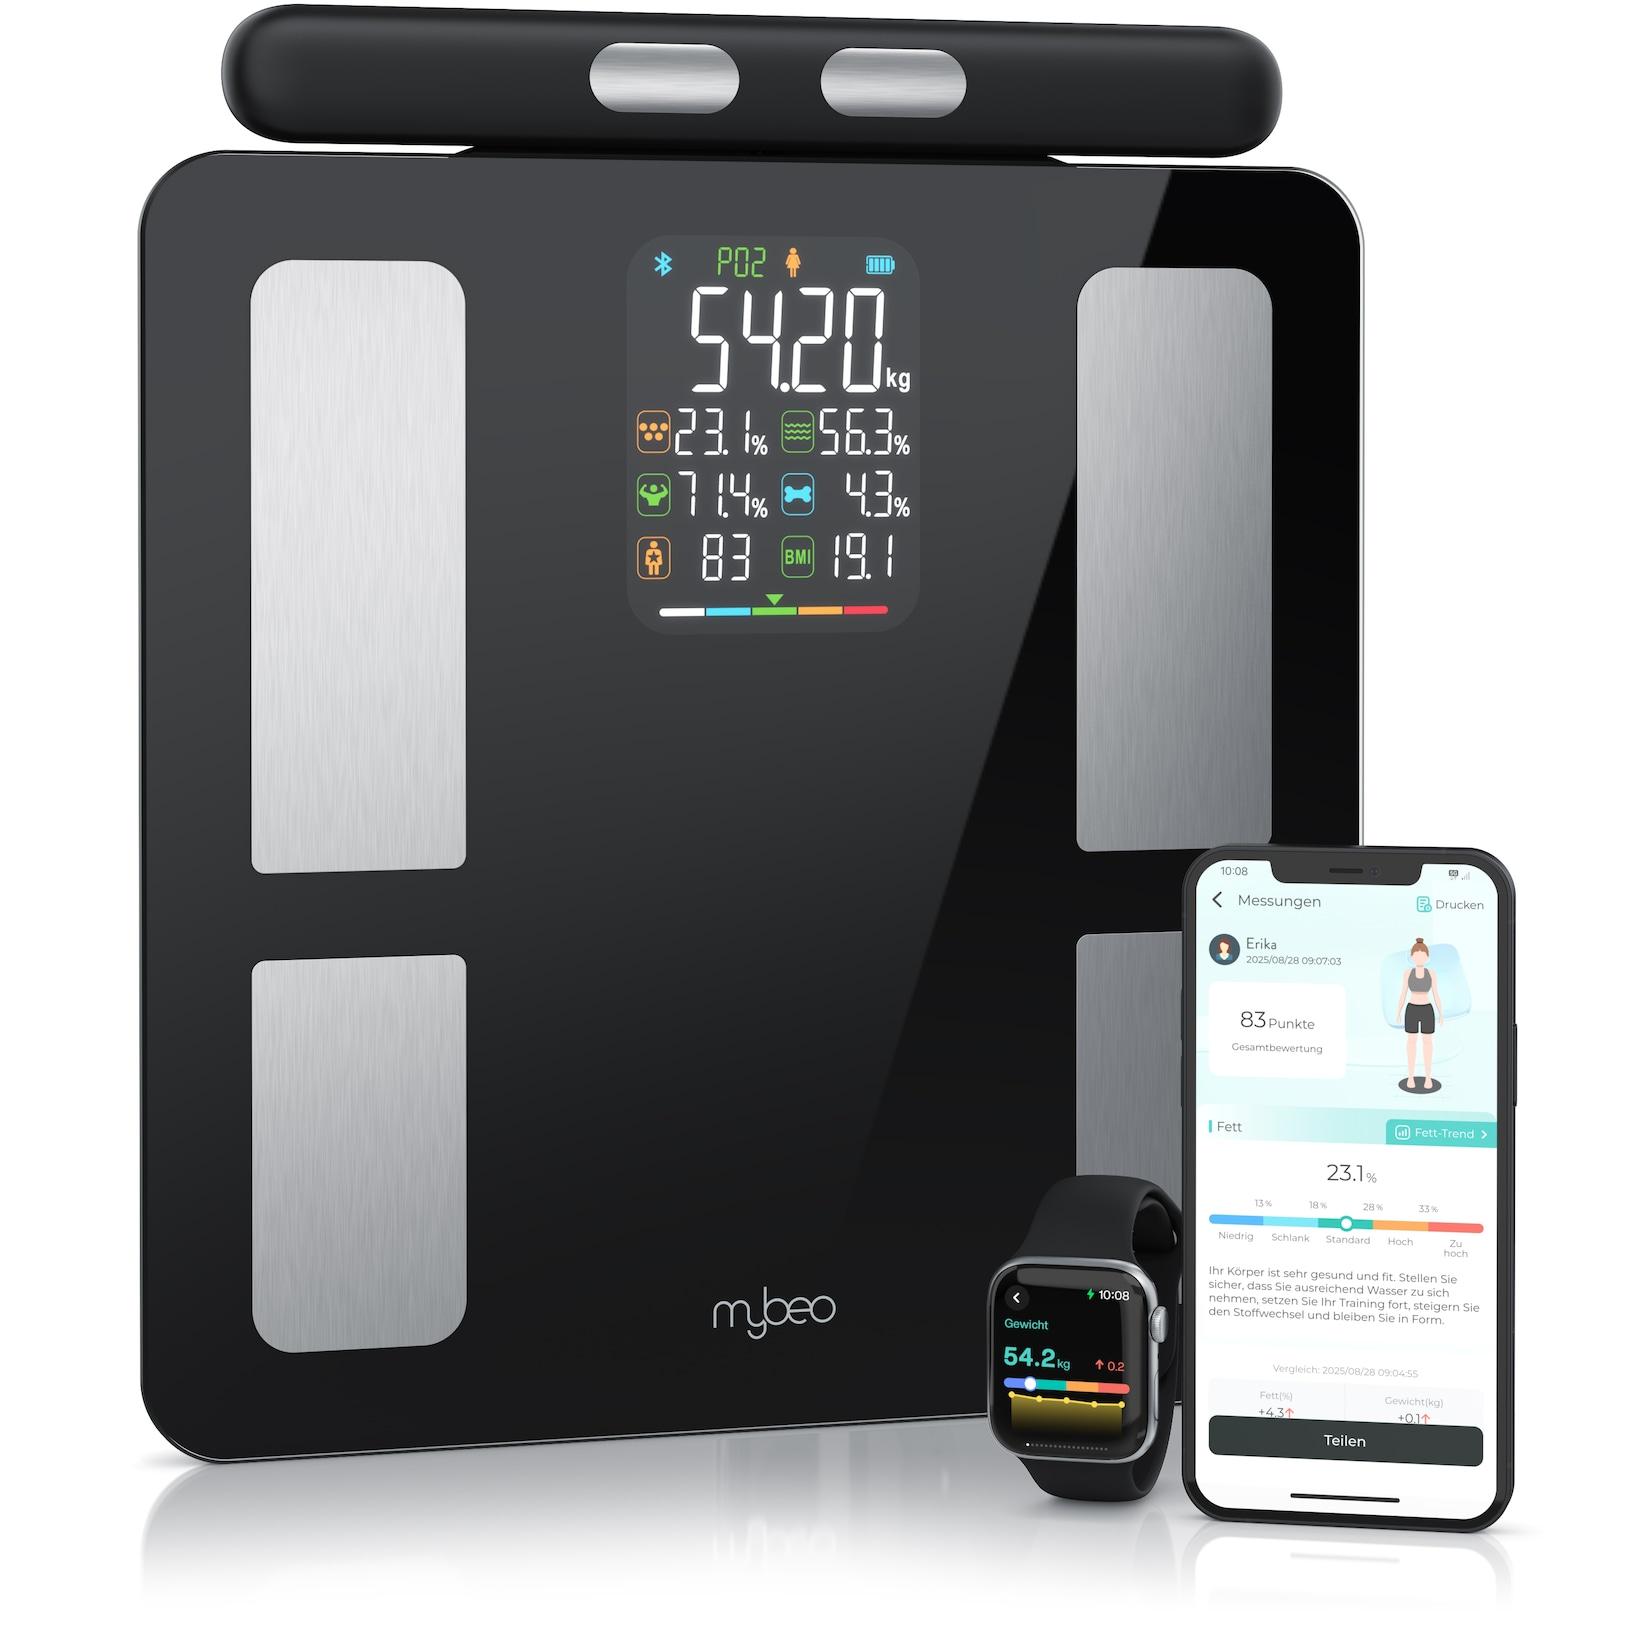
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welches Modalverb ist ein Appell?
Das Modalverb "sollen" kann als Appell verstanden werden, da es eine Aufforderung oder Empfehlung ausdrückt. Es wird verwendet, um jemanden zu ermutigen, etwas zu tun oder eine bestimmte Handlung zu unterlassen. **
-
Ist "sehr" ein Adverb oder ein Modalverb?
"Sehr" ist ein Adverb, das verwendet wird, um den Grad oder die Intensität eines Adjektivs oder eines anderen Adverbs zu verstärken. Es wird nicht als Modalverb verwendet, da es keine Fähigkeit, Notwendigkeit oder Erlaubnis ausdrückt. **
-
Wie lautet der Satz mit einem Modalverb im Nebensatz?
Ein Beispiel für einen Satz mit einem Modalverb im Nebensatz wäre: "Ich hoffe, dass er das Problem lösen kann." **
-
Was ist der Unterschied zwischen einem Adjektiv und einem Modalverb?
Ein Adjektiv beschreibt Eigenschaften oder Merkmale von Substantiven oder Pronomen, während ein Modalverb die Art und Weise ausdrückt, wie eine Handlung ausgeführt wird oder die Wahrscheinlichkeit, Notwendigkeit oder Fähigkeit einer Handlung. Adjektive können alleine stehen, während Modalverben normalerweise mit einem Vollverb verwendet werden. **

Wie bildet man im Spanischen die reflexive Form eines Verbs mit einem Modalverb?
Um die reflexive Form eines Verbs mit einem Modalverb im Spanischen zu bilden, wird das reflexive Pronomen vor dem Modalverb platziert. Zum Beispiel: "Me puedo peinar" (Ich kann mich kämmen) oder "Te quieres levantar" (Du willst dich erheben). **
Welche Bedeutung hat Controlling für die effektive Steuerung und Überwachung von Unternehmensprozessen?
Controlling ist wichtig, um Unternehmensziele zu überwachen und sicherzustellen, dass diese erreicht werden. Es ermöglicht die Identifizierung von Abweichungen und die Einleitung von Gegenmaßnahmen. Durch Controlling können Prozesse optimiert und die Effizienz gesteigert werden. **
Top-Angebote
Produkte zum Begriff Modalverb:
-
Strategische Planung im Krankenhaus. Ausgewählte Controlling-Instrumente zur Unterstützung, Fachbücher von Eda TekinDas Fachbuch "Strategische Planung im Krankenhaus" von Eda Tekin bietet eine umfassende Analyse und ausgewählte Controlling-Instrumente, die speziell zur Unterstützung der strategischen Planung im Gesundheitswesen entwickelt wurden. Mit einem klaren Fokus auf betriebswirtschaftliche Aspekte im Kontext von Krankenhäusern vermittelt das Buch praxisnahe Ansätze und Methoden, die Entscheidungsträger in der Gesundheitsbranche bei der Optimierung ihrer Planungsprozesse unterstützen können. Auf 48 Seiten werden relevante Themen aus den Bereichen Wirtschaft und Recht behandelt, wobei die Inhalte in deutscher Sprache verfasst sind. Die kompakte Grösse von 14,8 cm in der Breite und 21 cm in der Höhe macht das Buch handlich und leicht zugänglich. Mit einem Gewicht von nur 84 Gramm ist es zudem einfach zu transportieren. Dieses Sachbuch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die strategische Planung im Krankenhaussektor entwickeln möchten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Modalverb und Ersatzform?
Wann wird ein Modalverb und seine Ersatzform verwendet? Ein Modalverb wird normalerweise verwendet, um die Modalität eines Verbs auszudrücken, wie z.B. die Möglichkeit, Notwendigkeit, Erlaubnis oder Fähigkeit. Die Ersatzform wird verwendet, wenn das Modalverb im Satz fehlt oder nicht verwendet werden kann. Die Ersatzform besteht aus einer Form von "werden" und dem Infinitiv des Verbs. Beide Formen können in verschiedenen Situationen eingesetzt werden, abhängig von der Bedeutung und dem Kontext des Satzes. Es ist wichtig, die Regeln und Unterschiede zwischen Modalverben und ihren Ersatzformen zu verstehen, um sie korrekt anzuwenden. **
-
Ist möchten immer ein Modalverb?
Nein, "möchten" ist nicht immer ein Modalverb. Es handelt sich um eine Konjunktiv-II-Form des Verbs "mögen" und wird oft verwendet, um höfliche oder höflich formulierte Wünsche oder Bitten auszudrücken. Im Gegensatz zu den Modalverben wie "können", "müssen" oder "sollen" drückt "möchten" keine Fähigkeit, Notwendigkeit oder Verpflichtung aus, sondern bezieht sich eher auf den Wunsch oder die Absicht des Sprechers. Es wird oft in höflichen Anfragen oder in höflichen Ablehnungen verwendet. Trotzdem wird "möchten" oft als Modalverb betrachtet, da es ähnliche Funktionen wie Modalverben erfüllt und eine gewisse Modalität ausdrückt. **
-
Welches Modalverb ist ein Appell?
Das Modalverb "sollen" kann als Appell verstanden werden, da es eine Aufforderung oder Empfehlung ausdrückt. Es wird verwendet, um jemanden zu ermutigen, etwas zu tun oder eine bestimmte Handlung zu unterlassen. **
-
Ist "sehr" ein Adverb oder ein Modalverb?
"Sehr" ist ein Adverb, das verwendet wird, um den Grad oder die Intensität eines Adjektivs oder eines anderen Adverbs zu verstärken. Es wird nicht als Modalverb verwendet, da es keine Fähigkeit, Notwendigkeit oder Erlaubnis ausdrückt. **
Ähnliche Suchbegriffe für Modalverb
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dong, Weijuan: Praxishandbuch Reporting in SAP S/4HANA Finanzwesen und ControllingPraxishandbuch Reporting in SAP S/4HANA Finanzwesen und Controlling , Mithilfe dieses Buches lernen Sie, die Möglichkeiten des flexiblen Reportings in SAP S/4HANA effektiv zu nutzen. Zunächst werfen Sie einen Blick auf die meist genutzten Berichtswerkzeuge aus SAP ECC, insbesondere den bekannten Report Painter. Grundprinzipien der Berichtsgestaltung und Anforderungen der Fachbereiche bleiben bestehen, technische Möglichkeiten verändern sich. Deshalb tauchen Sie anschließend in die neue Reportingwelt von S/4HANA mit den modernen Darstellungsoptionen durch SAP Fiori und Embedded Analytics ein. Hier begegnen Ihnen die verschiedenen Typen von Fiori-Apps, Core Data Services (CDS) bzw. CDS-Views als neuer Standard der Datenmodellierung unter HANA sowie OData-Services als Kommunikator zwischen SAPUI5-Apps und dem SAP-Backend. Der Schwerpunkt des Buches liegt auf der Gestaltung eines Reportings in SAP S/4HANA anhand von fünf Use Cases aus dem Finanzwesen und Controlling zu den Themen Kostenartengruppen, Kostenstellenplanung, Obligos, KPIs und GuV. Mit einer Zusammenfassung der Vorteile der neuen Reportingmöglichkeiten und einem Ausblick auf zukünftige Entwicklungen schließt dieser praxisnahe Begleiter für alle Anwender, Key-User und angehenden Analytics-Experten. Report Painter Adé! Bedienungshinweise für analytische Fiori-Apps Umgang mit Embedded Reporting Praxisnahe Use Cases aus der FI/CO-Welt , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250508, Autoren: Dong, Weijuan~Meyer-Heder, Antje, Seitenzahl/Blattzahl: 204, Keyword: Controlling; Embedded; Fiori; HANA; Reporting; S4; SAP, Fachschema: Controlling / Software~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung~SAP S/4HANA, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 310, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der Satz mit einem Modalverb im Nebensatz?
Ein Beispiel für einen Satz mit einem Modalverb im Nebensatz wäre: "Ich hoffe, dass er das Problem lösen kann." **
-
Was ist der Unterschied zwischen einem Adjektiv und einem Modalverb?
Ein Adjektiv beschreibt Eigenschaften oder Merkmale von Substantiven oder Pronomen, während ein Modalverb die Art und Weise ausdrückt, wie eine Handlung ausgeführt wird oder die Wahrscheinlichkeit, Notwendigkeit oder Fähigkeit einer Handlung. Adjektive können alleine stehen, während Modalverben normalerweise mit einem Vollverb verwendet werden. **
-
Wie bildet man im Spanischen die reflexive Form eines Verbs mit einem Modalverb?
Um die reflexive Form eines Verbs mit einem Modalverb im Spanischen zu bilden, wird das reflexive Pronomen vor dem Modalverb platziert. Zum Beispiel: "Me puedo peinar" (Ich kann mich kämmen) oder "Te quieres levantar" (Du willst dich erheben). **
-
Welche Bedeutung hat Controlling für die effektive Steuerung und Überwachung von Unternehmensprozessen?
Controlling ist wichtig, um Unternehmensziele zu überwachen und sicherzustellen, dass diese erreicht werden. Es ermöglicht die Identifizierung von Abweichungen und die Einleitung von Gegenmaßnahmen. Durch Controlling können Prozesse optimiert und die Effizienz gesteigert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.