Domain effizientes-controlling.de kaufen?
Wir ziehen mit dem Projekt
effizientes-controlling.de um.
Sind Sie am Kauf der Domain
effizientes-controlling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain effizientes-controlling.de kaufen?
Kannst du den indirekten Fragesatz wiedergeben?
Der indirekte Fragesatz ist eine Art von Nebensatz, der eine Frage in indirekter Form wiedergibt. Er wird oft verwendet, um eine Frage zu zitieren oder zu berichten, ohne sie direkt zu stellen. Zum Beispiel: Er fragte, ob ich heute Abend Zeit habe. **
Welche wortart steht beim Fragesatz am Anfang?
Beim Fragesatz steht in der Regel das Fragewort am Anfang, das die Art der Frage bestimmt. Das Fragewort kann beispielsweise "wer", "was", "wo", "wann", "warum" oder "wie" sein. Es leitet die Frage ein und gibt Hinweise darauf, welche Art von Informationen gesucht werden. Durch das Fragewort wird die Fragestellung präzisiert und die Antwort fokussiert. Die Wahl des Frageworts bestimmt somit maßgeblich den Inhalt und die Struktur des Fragesatzes. **
Ähnliche Suchbegriffe für Fragesatz
Top-Angebote
Produkte zum Begriff Fragesatz:
-
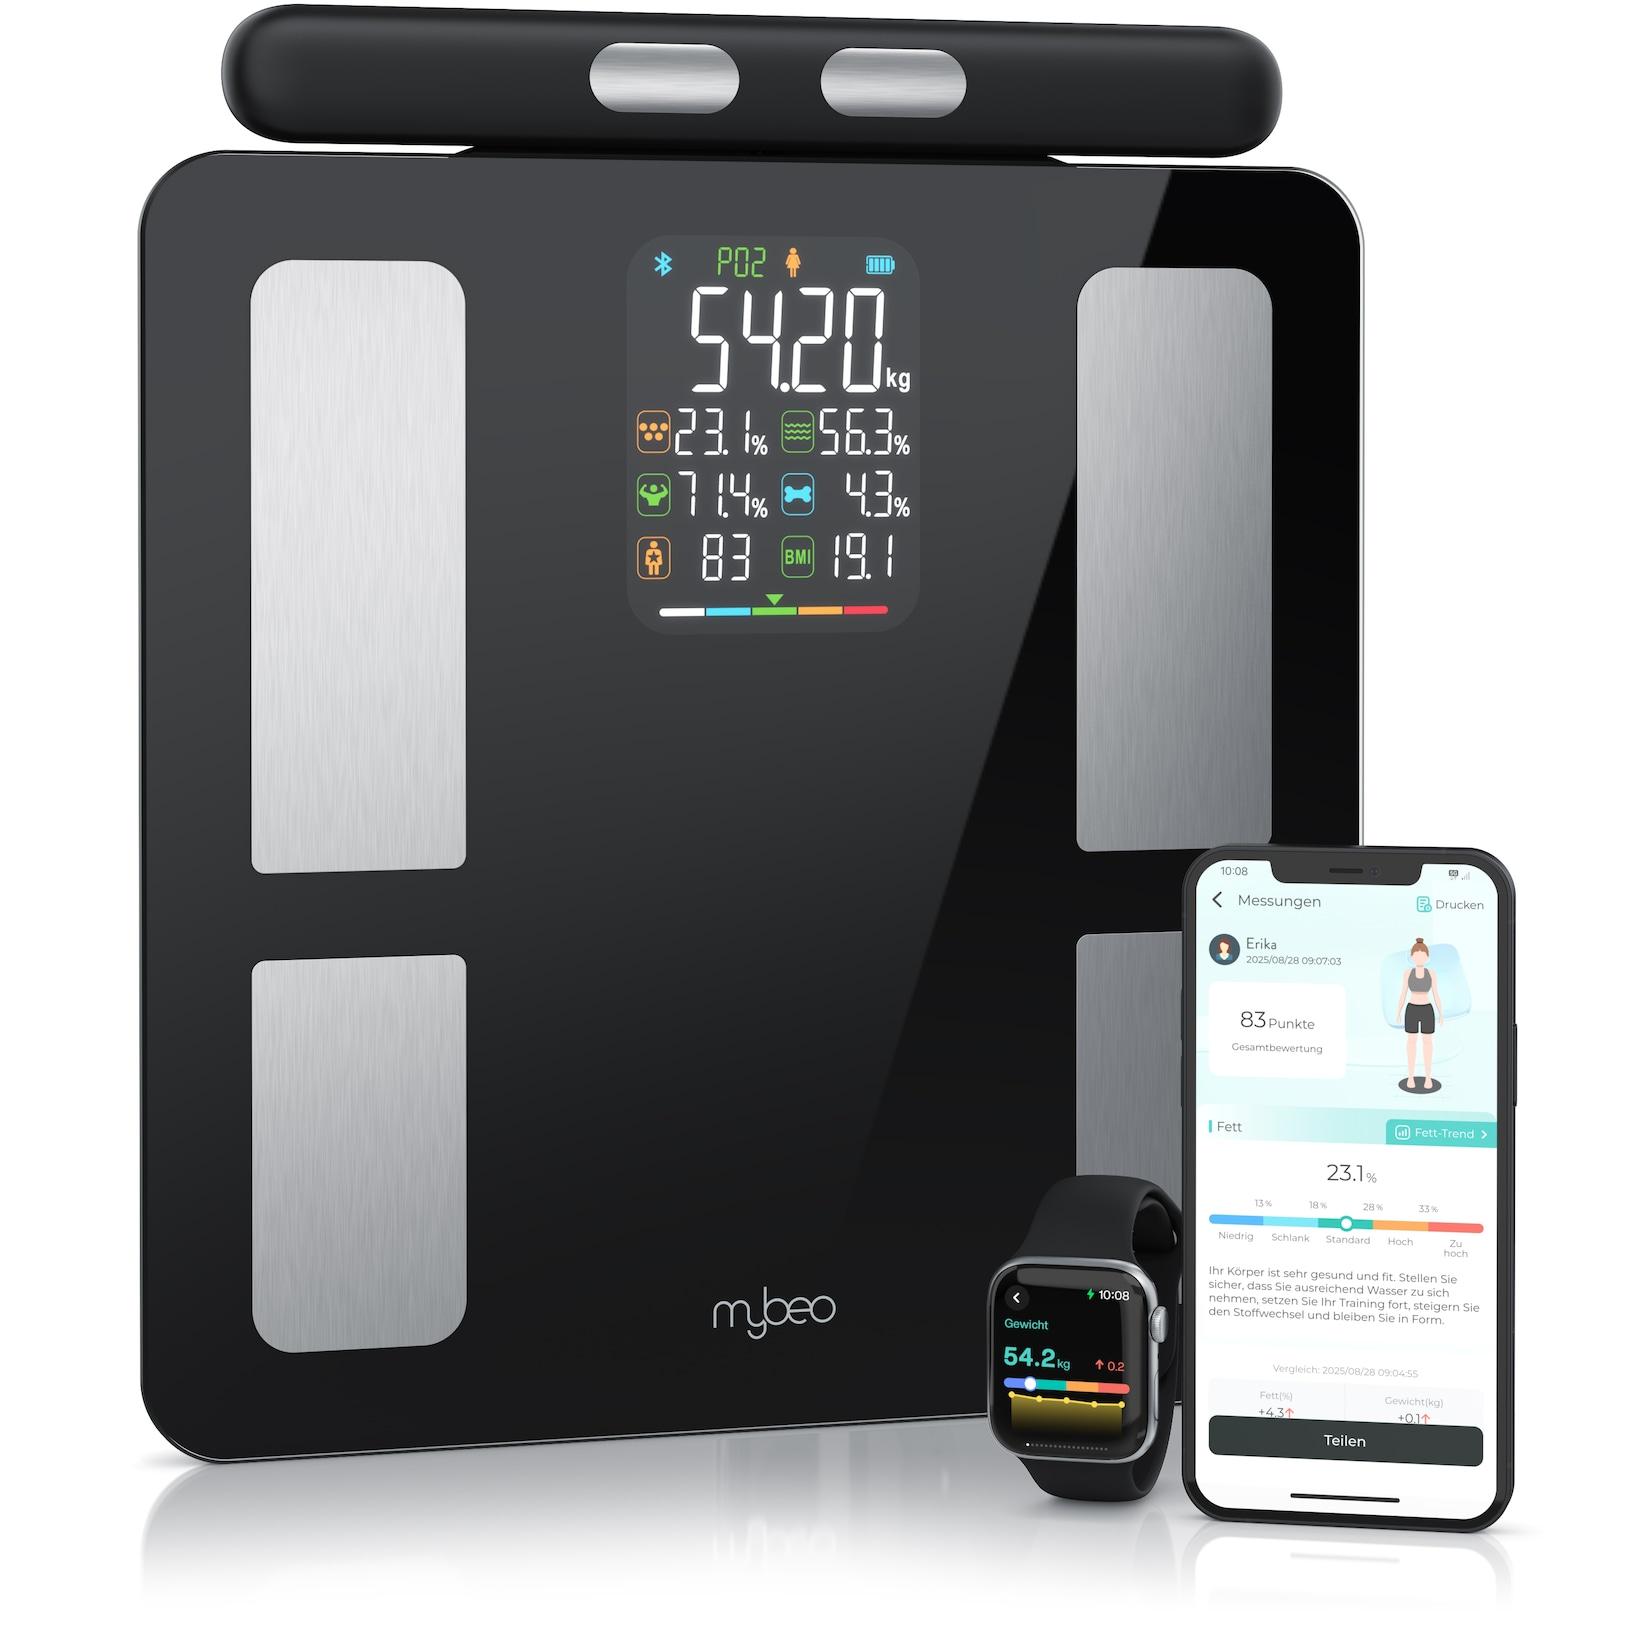
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lauten die Satzglieder in einem deutschen Fragesatz?
Ein deutscher Fragesatz besteht in der Regel aus einem Subjekt, einem Prädikat und einem Objekt. Das Subjekt steht meist am Anfang des Satzes, gefolgt vom Prädikat und eventuell einem Objekt. Je nach Satzstruktur können aber auch andere Satzglieder wie Adverbien oder Präpositionalobjekte vorkommen. **
-
Kommt ein Komma vor oder in einem Fragesatz?
Ein Komma kommt vor einem Fragesatz, wenn dieser am Anfang eines Satzes steht. Beispiel: "Hast du heute schon gegessen?" Wenn der Fragesatz jedoch mitten im Satz steht, wird kein Komma verwendet. Beispiel: "Ich frage mich, ob du heute schon gegessen hast." **
-
Woran erkennt man im Lateinischen einen indirekten Fragesatz?
Ein indirekter Fragesatz im Lateinischen wird oft durch Fragewörter wie "quid", "ubi", "cur" oder "quomodo" eingeleitet. Der Satzbau ist meistens indirekt, das heißt, das Verb steht am Ende des Satzes und wird von einem Konjunktiv begleitet. Außerdem wird der indirekte Fragesatz oft von einem Verb des Sagens, Denkens oder Wissens eingeleitet. **
-
Was ist der Unterschied zwischen einem Relativsatz und einem indirekten Fragesatz?
Ein Relativsatz ist ein Nebensatz, der sich auf ein Nomen im Hauptsatz bezieht und zusätzliche Informationen darüber liefert. Ein indirekter Fragesatz hingegen ist ein Nebensatz, der eine Frage ausdrückt, jedoch nicht direkt gestellt wird, sondern in indirekter Form wiedergegeben wird. Der Unterschied liegt also darin, dass ein Relativsatz zusätzliche Informationen liefert, während ein indirekter Fragesatz eine Frage ausdrückt. **


Welche Bedeutung hat Controlling für die effektive Steuerung und Überwachung von Unternehmensprozessen?
Controlling ist wichtig, um Unternehmensziele zu überwachen und sicherzustellen, dass diese erreicht werden. Es ermöglicht die Identifizierung von Abweichungen und die Einleitung von Gegenmaßnahmen. Durch Controlling können Prozesse optimiert und die Effizienz gesteigert werden. **
Was sind Kennzahlen im Controlling?
Kennzahlen im Controlling sind quantifizierbare Größen, die dazu dienen, die Leistung und Effizienz eines Unternehmens zu messen und zu überwachen. Sie dienen als Instrumente zur Steuerung und Kontrolle von Unternehmensprozessen und ermöglichen es, Abweichungen von den Unternehmenszielen frühzeitig zu erkennen. Kennzahlen können sowohl finanzielle als auch nicht-finanzielle Informationen umfassen und werden in Form von Berichten und Dashboards visualisiert, um Entscheidungsträgern eine fundierte Basis für ihre Entscheidungen zu bieten. Sie helfen dabei, die Unternehmensperformance zu analysieren, Trends zu identifizieren und zukünftige Entwicklungen vorherzusagen. **
Top-Angebote
Produkte zum Begriff Fragesatz:
-
Strategische Planung im Krankenhaus. Ausgewählte Controlling-Instrumente zur Unterstützung, Fachbücher von Eda TekinDas Fachbuch "Strategische Planung im Krankenhaus" von Eda Tekin bietet eine umfassende Analyse und ausgewählte Controlling-Instrumente, die speziell zur Unterstützung der strategischen Planung im Gesundheitswesen entwickelt wurden. Mit einem klaren Fokus auf betriebswirtschaftliche Aspekte im Kontext von Krankenhäusern vermittelt das Buch praxisnahe Ansätze und Methoden, die Entscheidungsträger in der Gesundheitsbranche bei der Optimierung ihrer Planungsprozesse unterstützen können. Auf 48 Seiten werden relevante Themen aus den Bereichen Wirtschaft und Recht behandelt, wobei die Inhalte in deutscher Sprache verfasst sind. Die kompakte Grösse von 14,8 cm in der Breite und 21 cm in der Höhe macht das Buch handlich und leicht zugänglich. Mit einem Gewicht von nur 84 Gramm ist es zudem einfach zu transportieren. Dieses Sachbuch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die strategische Planung im Krankenhaussektor entwickeln möchten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kannst du den indirekten Fragesatz wiedergeben?
Der indirekte Fragesatz ist eine Art von Nebensatz, der eine Frage in indirekter Form wiedergibt. Er wird oft verwendet, um eine Frage zu zitieren oder zu berichten, ohne sie direkt zu stellen. Zum Beispiel: Er fragte, ob ich heute Abend Zeit habe. **
-
Welche wortart steht beim Fragesatz am Anfang?
Beim Fragesatz steht in der Regel das Fragewort am Anfang, das die Art der Frage bestimmt. Das Fragewort kann beispielsweise "wer", "was", "wo", "wann", "warum" oder "wie" sein. Es leitet die Frage ein und gibt Hinweise darauf, welche Art von Informationen gesucht werden. Durch das Fragewort wird die Fragestellung präzisiert und die Antwort fokussiert. Die Wahl des Frageworts bestimmt somit maßgeblich den Inhalt und die Struktur des Fragesatzes. **
-
Wie lauten die Satzglieder in einem deutschen Fragesatz?
Ein deutscher Fragesatz besteht in der Regel aus einem Subjekt, einem Prädikat und einem Objekt. Das Subjekt steht meist am Anfang des Satzes, gefolgt vom Prädikat und eventuell einem Objekt. Je nach Satzstruktur können aber auch andere Satzglieder wie Adverbien oder Präpositionalobjekte vorkommen. **
-
Kommt ein Komma vor oder in einem Fragesatz?
Ein Komma kommt vor einem Fragesatz, wenn dieser am Anfang eines Satzes steht. Beispiel: "Hast du heute schon gegessen?" Wenn der Fragesatz jedoch mitten im Satz steht, wird kein Komma verwendet. Beispiel: "Ich frage mich, ob du heute schon gegessen hast." **
Ähnliche Suchbegriffe für Fragesatz
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kennzahlen und Kennzahlensysteme, Fachbücher von Johann StegerKennzahlen und Kennzahlensysteme verstehen und sicher anwenden. Anhand von Bilanz, Gewinn- und Verlustrechnung und zusätzlicher Daten der fiktiven ELTRON AG erläutert dieses Lehrbuch leicht verständlich Kennzahlen und Kennzahlensysteme. In den ersten beiden Abschnitten werden die finanzwirtschaftlichen Kennzahlen zur Vermögens- und Kapitalstruktur, zur Ertrags-, Finanz- und Liquiditätslage sowie das DuPont-(ROI-), das ZVEI- und das Rentabilitäts-Liquiditäts-Kennzahlensystem ausführlich dargestellt. Im dritten Abschnitt werden sowohl Cashflow- und ergebnisbasierte vergangenheitsorientierte als auch wertbasierte zukunftsorientierte Kennzahlen und Kennzahlensysteme übersichtlich und prägnant erläutert. Den Abschnitten werden Leitfragen vorangestellt, die den inhaltlichen Rahmen der zu erarbeitenden Kennzahlen und Kennzahlensysteme vorgeben. Die durchgängigen Verweise auf das Zahlenmaterial der ELTRON AG schaffen einen unmittelbaren Bezug zur Praxis und veranschaulichen den Einsatz der jeweiligen Systeme. Das Lehr- und Arbeitsbuch richtet sich sowohl an Studierende und Dozenten als auch an Teilnehmer von Aus- und Weiterbildungen sowie an interessierte Praktiker. Inhalt: Finanzwirtschaftliche Kennzahlen, finanzwirtschaftliche Kennzahlensysteme, wertorientierte Kennzahlensysteme.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: Personal-Controlling mit KennzahlenPersonal-Controlling mit Kennzahlen , Konkrete und umfangreiche Lösungsvorschläge und Umsetzungshilfen für ein praxisorientiertes Personal-Controlling Unbestritten ist, dass Personalmanagement ein zentraler Erfolgsfaktor der Unternehmensführung ist, ebenso die Tatsache, dass die Personalkosten häufig den größten Kostenblock eines Unternehmens darstellen. Personalarbeit muss deshalb sowohl mit der Strategie als auch mit transparenten Messgrößen verbunden sein. An diesem Punkt setzen die Planung, Steuerung und Kontrolle der Personalressourcen und des Personalbereichs im Unternehmen an. Es ist eines der zentralen Anliegen dieses Buches, Unternehmens- und Personalstrategie einerseits sowie Personalarbeit und Kennzahlen andererseits zu verknüpfen. Dazu sind aussagefähige Messinstrumente erforderlich, die in diesem Buch präsentiert werden. Es stellt einen Kennzahlenkatalog vor, dessen Aufbau sich an den Teilaktivitäten des Personalwesens orientiert und liefert Handlungsempfehlungen bei Soll-Ist-Abweichungen. Neben dem klassischen Repertoire des Personal-Controlling werden auch aktuelle Entwicklungen wie OKR und People Analytics berücksichtigt. Aus dem Inhalt: Unternehmens- und Personalstrategie als Ausgangspunkt für das Personal-Controlling: Strategisches- und operatives Personal-Controlling, Entwicklung einer Personalstrategie, Leitplanken der Kennzahlenentwicklung Personal-Controlling mit Kennzahlen: Personalbedarfs- und -strukturplanung, Personalbeschaffung, Personaleinsatz, Personalerhaltung und Leistungsstimulation, Personalentwicklung, Performance Management, Ideenmanagement, Personalfreisetzung, Kennzahlen für den Mitarbeiterwert Instrumente des Personal-Controlling: Strategische Personalbestands- und bedarfsplanung, Personal-Portfolios, Mitarbeiterbefragung, Balanced Scorecard, People Analytics, Personal-Risikomanagement, Externes Human Capital Reporting Personal-Kennzahlen in der Praxis Implementierung von Personal-Kennzahlen Der Autor: Dr. Christof Schulte ist Mitglied des Vorstandes (Chief Financial Officer) einer Management-Holding und nimmt zahlreiche Aufsichtsratsmandate wahr. Auf der Website unter www.vahlen.de/27707204 finden Leserinnen und Leser zahlreiche Kennzahlenblätter zum Download. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20200906, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Controlling Competence##, Autoren: Schulte, Christof, Auflage: 20004, Auflage/Ausgabe: 4. Auflage, Abbildungen: mit ca. 108 Abbildungen, Keyword: Personalmanagement; Unternehmensführung; HR-Controlling; Personalcontrolling; Personalwesen; Reporting; Key Performance Indicators, Fachschema: Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Kennzahl~Koeffizient~Makroökonomie~Ökonomik / Makroökonomik~Personal (Belegschaft)~Wirtschaftsprüfung - Wirtschaftsprüfer~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Personalmanagement, HRM, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XII, Seitenanzahl: 317, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 249, Breite: 169, Höhe: 27, Gewicht: 720, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800638017 9783800626441 9783800614004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4413634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran erkennt man im Lateinischen einen indirekten Fragesatz?
Ein indirekter Fragesatz im Lateinischen wird oft durch Fragewörter wie "quid", "ubi", "cur" oder "quomodo" eingeleitet. Der Satzbau ist meistens indirekt, das heißt, das Verb steht am Ende des Satzes und wird von einem Konjunktiv begleitet. Außerdem wird der indirekte Fragesatz oft von einem Verb des Sagens, Denkens oder Wissens eingeleitet. **
-
Was ist der Unterschied zwischen einem Relativsatz und einem indirekten Fragesatz?
Ein Relativsatz ist ein Nebensatz, der sich auf ein Nomen im Hauptsatz bezieht und zusätzliche Informationen darüber liefert. Ein indirekter Fragesatz hingegen ist ein Nebensatz, der eine Frage ausdrückt, jedoch nicht direkt gestellt wird, sondern in indirekter Form wiedergegeben wird. Der Unterschied liegt also darin, dass ein Relativsatz zusätzliche Informationen liefert, während ein indirekter Fragesatz eine Frage ausdrückt. **
-
Welche Bedeutung hat Controlling für die effektive Steuerung und Überwachung von Unternehmensprozessen?
Controlling ist wichtig, um Unternehmensziele zu überwachen und sicherzustellen, dass diese erreicht werden. Es ermöglicht die Identifizierung von Abweichungen und die Einleitung von Gegenmaßnahmen. Durch Controlling können Prozesse optimiert und die Effizienz gesteigert werden. **
-
Was sind Kennzahlen im Controlling?
Kennzahlen im Controlling sind quantifizierbare Größen, die dazu dienen, die Leistung und Effizienz eines Unternehmens zu messen und zu überwachen. Sie dienen als Instrumente zur Steuerung und Kontrolle von Unternehmensprozessen und ermöglichen es, Abweichungen von den Unternehmenszielen frühzeitig zu erkennen. Kennzahlen können sowohl finanzielle als auch nicht-finanzielle Informationen umfassen und werden in Form von Berichten und Dashboards visualisiert, um Entscheidungsträgern eine fundierte Basis für ihre Entscheidungen zu bieten. Sie helfen dabei, die Unternehmensperformance zu analysieren, Trends zu identifizieren und zukünftige Entwicklungen vorherzusagen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.