Domain effizientes-controlling.de kaufen?
Wir ziehen mit dem Projekt
effizientes-controlling.de um.
Sind Sie am Kauf der Domain
effizientes-controlling.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain effizientes-controlling.de kaufen?
Welche Bedeutung hat Controlling für die effektive Steuerung und Überwachung von Unternehmensprozessen?
Controlling ist wichtig, um Unternehmensziele zu überwachen und sicherzustellen, dass diese erreicht werden. Es ermöglicht die Identifizierung von Abweichungen und die Einleitung von Gegenmaßnahmen. Durch Controlling können Prozesse optimiert und die Effizienz gesteigert werden. **
Was sind Kennzahlen im Controlling?
Kennzahlen im Controlling sind quantifizierbare Größen, die dazu dienen, die Leistung und Effizienz eines Unternehmens zu messen und zu überwachen. Sie dienen als Instrumente zur Steuerung und Kontrolle von Unternehmensprozessen und ermöglichen es, Abweichungen von den Unternehmenszielen frühzeitig zu erkennen. Kennzahlen können sowohl finanzielle als auch nicht-finanzielle Informationen umfassen und werden in Form von Berichten und Dashboards visualisiert, um Entscheidungsträgern eine fundierte Basis für ihre Entscheidungen zu bieten. Sie helfen dabei, die Unternehmensperformance zu analysieren, Trends zu identifizieren und zukünftige Entwicklungen vorherzusagen. **


Ähnliche Suchbegriffe für Bilanzrecht
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategische Planung im Krankenhaus. Ausgewählte Controlling-Instrumente zur Unterstützung, Fachbücher von Eda TekinDas Fachbuch "Strategische Planung im Krankenhaus" von Eda Tekin bietet eine umfassende Analyse und ausgewählte Controlling-Instrumente, die speziell zur Unterstützung der strategischen Planung im Gesundheitswesen entwickelt wurden. Mit einem klaren Fokus auf betriebswirtschaftliche Aspekte im Kontext von Krankenhäusern vermittelt das Buch praxisnahe Ansätze und Methoden, die Entscheidungsträger in der Gesundheitsbranche bei der Optimierung ihrer Planungsprozesse unterstützen können. Auf 48 Seiten werden relevante Themen aus den Bereichen Wirtschaft und Recht behandelt, wobei die Inhalte in deutscher Sprache verfasst sind. Die kompakte Grösse von 14,8 cm in der Breite und 21 cm in der Höhe macht das Buch handlich und leicht zugänglich. Mit einem Gewicht von nur 84 Gramm ist es zudem einfach zu transportieren. Dieses Sachbuch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die strategische Planung im Krankenhaussektor entwickeln möchten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die wichtigsten Instrumente im Controlling zur Überwachung und Steuerung der Unternehmensperformance?
Die wichtigsten Instrumente im Controlling sind Kennzahlen, Budgetierung und Soll-Ist-Vergleiche. Kennzahlen helfen dabei, die Leistung des Unternehmens zu messen und zu analysieren. Die Budgetierung dient der Planung und Kontrolle der finanziellen Ressourcen, während Soll-Ist-Vergleiche Abweichungen zwischen geplanten und tatsächlichen Ergebnissen aufzeigen. **
-
Wie lassen sich Controlling-Instrumente effektiv zur Steuerung und Überwachung von Unternehmensprozessen einsetzen?
Controlling-Instrumente wie Kennzahlen, Budgets und Soll-Ist-Vergleiche ermöglichen eine systematische Erfassung und Analyse von Unternehmensdaten. Durch regelmäßige Auswertung können Abweichungen frühzeitig erkannt und Maßnahmen zur Steuerung der Prozesse eingeleitet werden. Eine kontinuierliche Anpassung und Weiterentwicklung der Controlling-Instrumente gewährleistet eine effektive Steuerung und Überwachung der Unternehmensprozesse. **
-
Was sind die wichtigsten Instrumente im Controlling zur Überwachung und Steuerung betriebswirtschaftlicher Prozesse?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Instrumente ermöglichen es, die finanzielle Leistung und Effizienz eines Unternehmens zu überwachen und zu steuern. Durch ihre Anwendung können Abweichungen frühzeitig erkannt und entsprechende Maßnahmen zur Korrektur eingeleitet werden. **
-
Welche Rolle spielt das Controlling bei der Überwachung und Steuerung von Unternehmenszielen und -prozessen?
Das Controlling überwacht und analysiert die finanzielle Leistung des Unternehmens, um sicherzustellen, dass die Unternehmensziele erreicht werden. Es hilft bei der Identifizierung von Abweichungen und ermöglicht es, rechtzeitig Gegenmaßnahmen zu ergreifen, um die Ziele zu erreichen. Durch die Steuerung von Unternehmensprozessen trägt das Controlling dazu bei, die Effizienz und Effektivität des Unternehmens zu verbessern. **

Was ist der Unterschied zwischen Reporting und Controlling?
Reporting bezieht sich auf die Erfassung, Aufbereitung und Kommunikation von Informationen über die finanzielle und operative Leistung eines Unternehmens. Es umfasst die Erstellung von Berichten und Dashboards, um den Stakeholdern einen Überblick über die aktuellen Ergebnisse und Trends zu geben. Controlling hingegen bezieht sich auf die Planung, Steuerung und Überwachung der Unternehmensleistung. Es umfasst die Festlegung von Zielen, die Entwicklung von Maßnahmen zur Zielerreichung und die regelmäßige Überprüfung der tatsächlichen Ergebnisse im Vergleich zu den Zielen. Das Controlling nutzt die Informationen aus dem Reporting, um Entscheidungen zu treffen und die Leistung des Unternehmens zu verbessern. **
Was versteht man unter Kennzahlen im Controlling?
Was versteht man unter Kennzahlen im Controlling? Kennzahlen im Controlling sind quantitative Maße, die verwendet werden, um die Leistung und den Erfolg eines Unternehmens zu messen. Sie dienen dazu, die Unternehmensziele zu überwachen, Entscheidungen zu treffen und die Effizienz zu steigern. Typische Kennzahlen im Controlling sind beispielsweise Umsatzrendite, Liquiditätsgrad oder Deckungsbeitrag. Durch die regelmäßige Analyse und Interpretation dieser Kennzahlen können Unternehmen ihre Performance verbessern und strategische Entscheidungen fundiert treffen. **
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht in Fällen, Fachbücher von Franz Jürgen Marx, Jens E. HarmsSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht, Fachbücher von Martin Henssler, Joachim Hennrichs, Oliver Fehrenbacher, Christoph Watrin, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategische Planung im Krankenhaus. Ausgewählte Controlling-Instrumente zur Unterstützung, Fachbücher von Eda TekinDas Fachbuch "Strategische Planung im Krankenhaus" von Eda Tekin bietet eine umfassende Analyse und ausgewählte Controlling-Instrumente, die speziell zur Unterstützung der strategischen Planung im Gesundheitswesen entwickelt wurden. Mit einem klaren Fokus auf betriebswirtschaftliche Aspekte im Kontext von Krankenhäusern vermittelt das Buch praxisnahe Ansätze und Methoden, die Entscheidungsträger in der Gesundheitsbranche bei der Optimierung ihrer Planungsprozesse unterstützen können. Auf 48 Seiten werden relevante Themen aus den Bereichen Wirtschaft und Recht behandelt, wobei die Inhalte in deutscher Sprache verfasst sind. Die kompakte Grösse von 14,8 cm in der Breite und 21 cm in der Höhe macht das Buch handlich und leicht zugänglich. Mit einem Gewicht von nur 84 Gramm ist es zudem einfach zu transportieren. Dieses Sachbuch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die strategische Planung im Krankenhaussektor entwickeln möchten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Bedeutung hat Controlling für die effektive Steuerung und Überwachung von Unternehmensprozessen?
Controlling ist wichtig, um Unternehmensziele zu überwachen und sicherzustellen, dass diese erreicht werden. Es ermöglicht die Identifizierung von Abweichungen und die Einleitung von Gegenmaßnahmen. Durch Controlling können Prozesse optimiert und die Effizienz gesteigert werden. **
-
Was sind Kennzahlen im Controlling?
Kennzahlen im Controlling sind quantifizierbare Größen, die dazu dienen, die Leistung und Effizienz eines Unternehmens zu messen und zu überwachen. Sie dienen als Instrumente zur Steuerung und Kontrolle von Unternehmensprozessen und ermöglichen es, Abweichungen von den Unternehmenszielen frühzeitig zu erkennen. Kennzahlen können sowohl finanzielle als auch nicht-finanzielle Informationen umfassen und werden in Form von Berichten und Dashboards visualisiert, um Entscheidungsträgern eine fundierte Basis für ihre Entscheidungen zu bieten. Sie helfen dabei, die Unternehmensperformance zu analysieren, Trends zu identifizieren und zukünftige Entwicklungen vorherzusagen. **
-
Was sind die wichtigsten Instrumente im Controlling zur Überwachung und Steuerung der Unternehmensperformance?
Die wichtigsten Instrumente im Controlling sind Kennzahlen, Budgetierung und Soll-Ist-Vergleiche. Kennzahlen helfen dabei, die Leistung des Unternehmens zu messen und zu analysieren. Die Budgetierung dient der Planung und Kontrolle der finanziellen Ressourcen, während Soll-Ist-Vergleiche Abweichungen zwischen geplanten und tatsächlichen Ergebnissen aufzeigen. **
-
Wie lassen sich Controlling-Instrumente effektiv zur Steuerung und Überwachung von Unternehmensprozessen einsetzen?
Controlling-Instrumente wie Kennzahlen, Budgets und Soll-Ist-Vergleiche ermöglichen eine systematische Erfassung und Analyse von Unternehmensdaten. Durch regelmäßige Auswertung können Abweichungen frühzeitig erkannt und Maßnahmen zur Steuerung der Prozesse eingeleitet werden. Eine kontinuierliche Anpassung und Weiterentwicklung der Controlling-Instrumente gewährleistet eine effektive Steuerung und Überwachung der Unternehmensprozesse. **
Ähnliche Suchbegriffe für Bilanzrecht
-
Handbuch der Prozessoptimierung, Fachbücher von Mark ReuberHandbuch der Prozessoptimierung Die richtigen Werkzeuge auswählen und zielsicher einsetzen Prozessoptimierungen dienen zur Realisierung wirtschaftlicher und humaner Unternehmensziele. In diesem Handbuch stehen produzierende Unternehmen mit den Ebenen Unternehmensführung, indirekter Bereich, Fabrik, Produktionsbereich und Arbeitsplatz im Fokus. Anwender des Handbuchs sind produktionsnahe Fach- und Führungskräfte aus dem Bereich der Prozessoptimierung sowie Studierende des Ingenieur-, Wirtschaftsingenieurwesens und der Betriebswirtschaftslehre mit den Schwerpunkten Produktionswirtschaft oder Produktionslogistik. Sie können mit einer nachvollziehbaren Systematik, ausgehend von typischen externen und internen Herausforderungen an produzierende Unternehmen und ableitbaren Zielen, geeignete Analyse- und Gestaltungsmethoden auswählen und anwenden. Die 34 erprobten Methoden sind anhand von Praxisbeispielen ausführlich beschrieben. In vier Fallstudien – umfangreichere Optimierungsprojekte – wird gezeigt, wie die Methoden kombiniert eingesetzt werden können.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
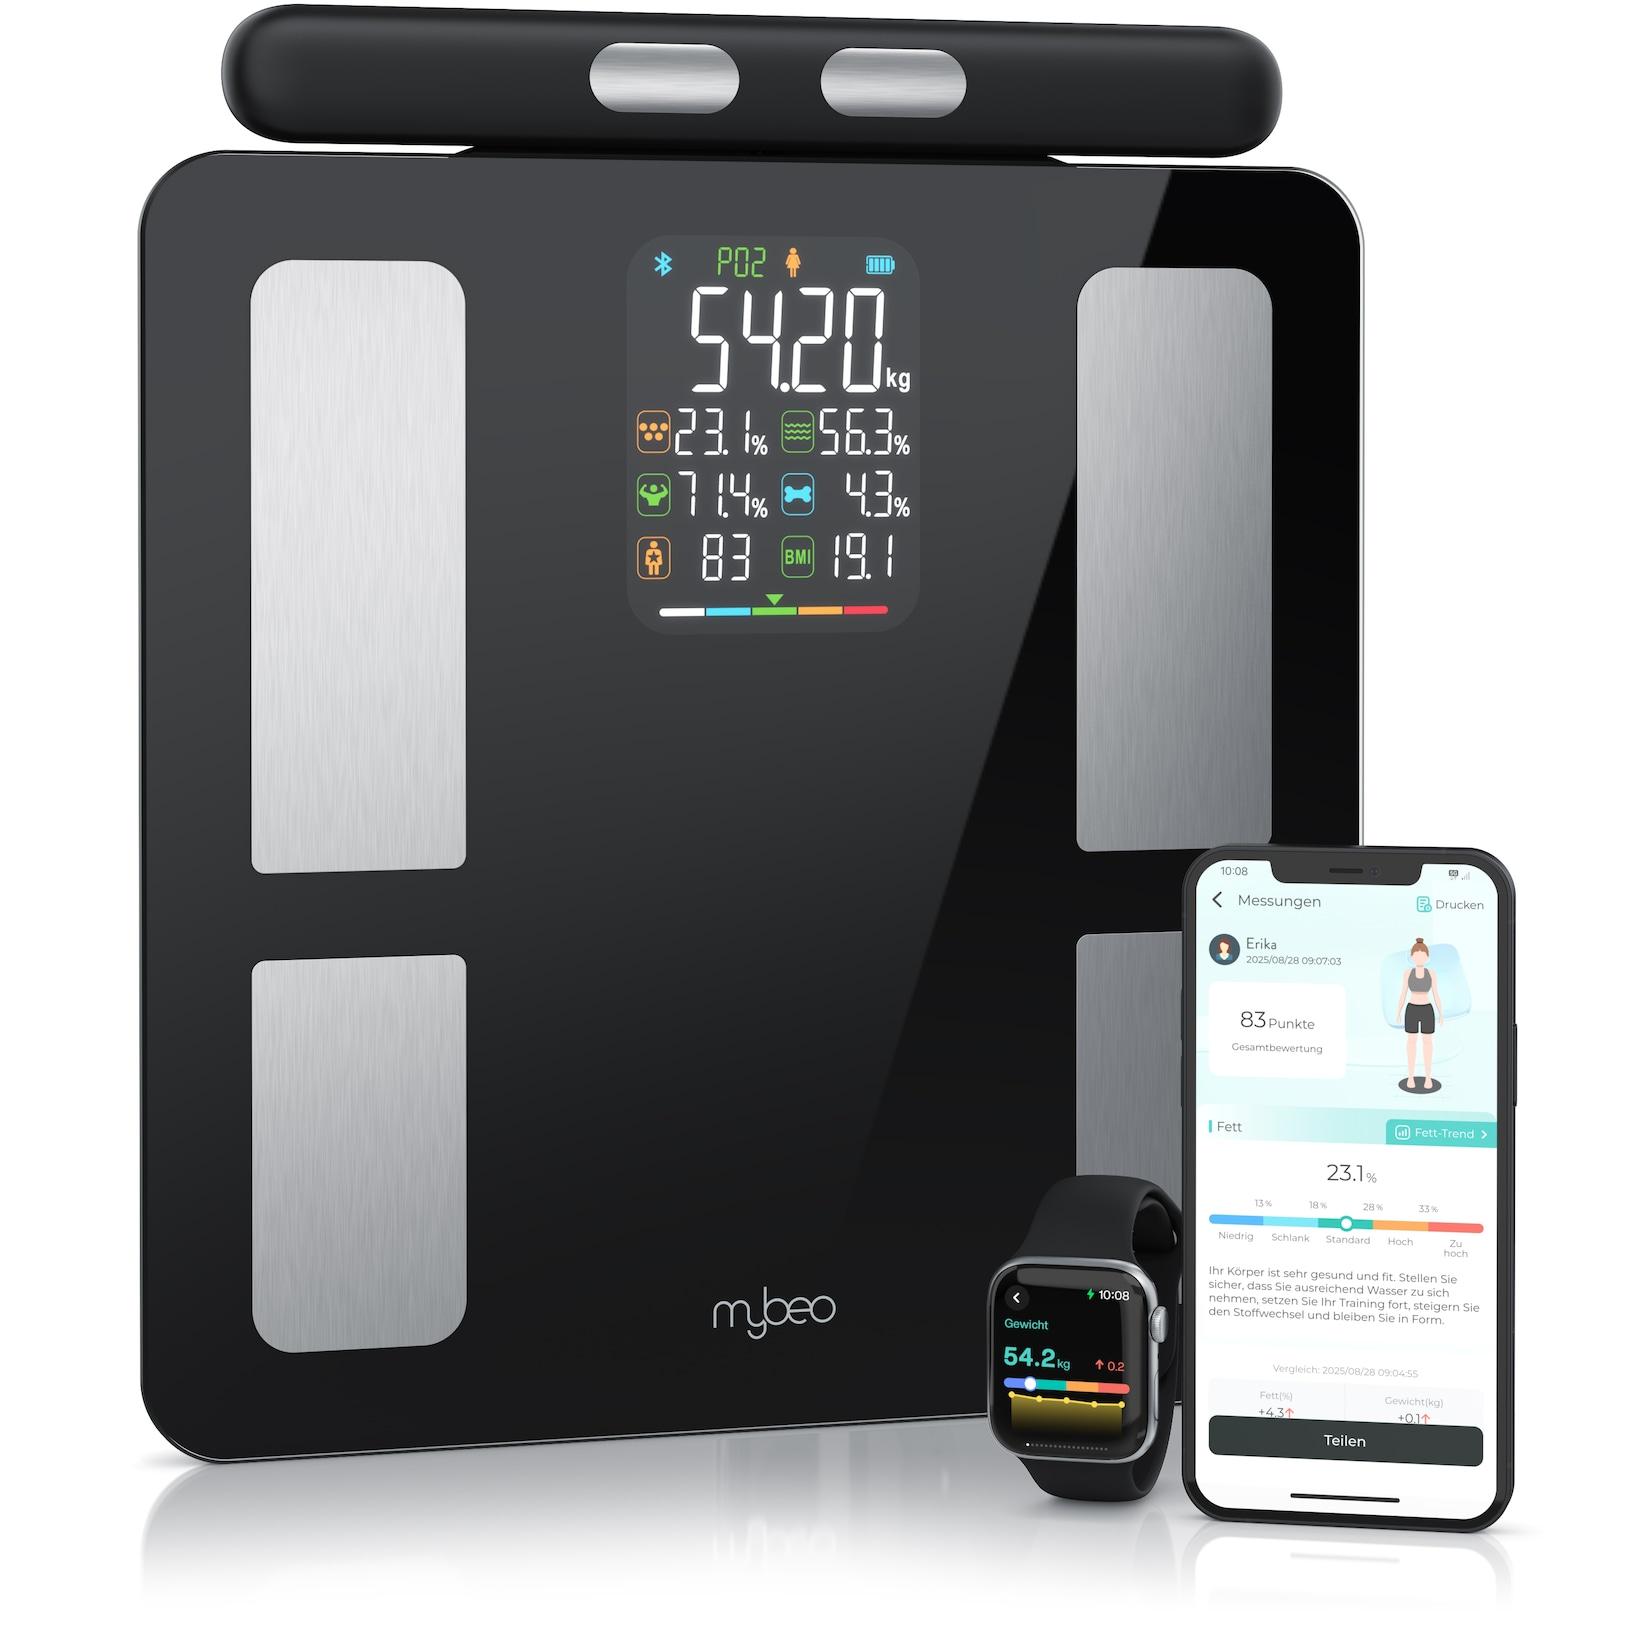
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm109,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Instrumente im Controlling zur Überwachung und Steuerung betriebswirtschaftlicher Prozesse?
Die wichtigsten Instrumente im Controlling sind Budgetierung, Kennzahlenanalyse und Soll-Ist-Vergleiche. Diese Instrumente ermöglichen es, die finanzielle Leistung und Effizienz eines Unternehmens zu überwachen und zu steuern. Durch ihre Anwendung können Abweichungen frühzeitig erkannt und entsprechende Maßnahmen zur Korrektur eingeleitet werden. **
-
Welche Rolle spielt das Controlling bei der Überwachung und Steuerung von Unternehmenszielen und -prozessen?
Das Controlling überwacht und analysiert die finanzielle Leistung des Unternehmens, um sicherzustellen, dass die Unternehmensziele erreicht werden. Es hilft bei der Identifizierung von Abweichungen und ermöglicht es, rechtzeitig Gegenmaßnahmen zu ergreifen, um die Ziele zu erreichen. Durch die Steuerung von Unternehmensprozessen trägt das Controlling dazu bei, die Effizienz und Effektivität des Unternehmens zu verbessern. **
-
Was ist der Unterschied zwischen Reporting und Controlling?
Reporting bezieht sich auf die Erfassung, Aufbereitung und Kommunikation von Informationen über die finanzielle und operative Leistung eines Unternehmens. Es umfasst die Erstellung von Berichten und Dashboards, um den Stakeholdern einen Überblick über die aktuellen Ergebnisse und Trends zu geben. Controlling hingegen bezieht sich auf die Planung, Steuerung und Überwachung der Unternehmensleistung. Es umfasst die Festlegung von Zielen, die Entwicklung von Maßnahmen zur Zielerreichung und die regelmäßige Überprüfung der tatsächlichen Ergebnisse im Vergleich zu den Zielen. Das Controlling nutzt die Informationen aus dem Reporting, um Entscheidungen zu treffen und die Leistung des Unternehmens zu verbessern. **
-
Was versteht man unter Kennzahlen im Controlling?
Was versteht man unter Kennzahlen im Controlling? Kennzahlen im Controlling sind quantitative Maße, die verwendet werden, um die Leistung und den Erfolg eines Unternehmens zu messen. Sie dienen dazu, die Unternehmensziele zu überwachen, Entscheidungen zu treffen und die Effizienz zu steigern. Typische Kennzahlen im Controlling sind beispielsweise Umsatzrendite, Liquiditätsgrad oder Deckungsbeitrag. Durch die regelmäßige Analyse und Interpretation dieser Kennzahlen können Unternehmen ihre Performance verbessern und strategische Entscheidungen fundiert treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.